化妝品進口全攻略 關(guān)稅解析、降稅策略與生產(chǎn)廠家選擇
隨著全球美妝市場的蓬勃發(fā)展,越來越多的企業(yè)和個人開始涉足化妝品進口業(yè)務(wù)。從海外引進優(yōu)質(zhì)、新穎的化妝品,不僅能豐富國內(nèi)市場,也蘊含著巨大的商機。復(fù)雜的進口流程、不菲的關(guān)稅成本以及如何篩選可靠的生產(chǎn)廠家,常常成為從業(yè)者面臨的核心挑戰(zhàn)。本文將系統(tǒng)解析化妝品進口的關(guān)鍵環(huán)節(jié),并提供切實可行的策略,以助您優(yōu)化成本、規(guī)避風(fēng)險。
一、 化妝品進口關(guān)稅詳解
化妝品進口到中國,主要涉及兩大類稅負:關(guān)稅和進口環(huán)節(jié)增值稅,部分商品還需征收消費稅。
- 關(guān)稅:根據(jù)商品的HS編碼(海關(guān)編碼)確定稅率。化妝品品類繁多,稅率各異。例如,唇用、眼用化妝品及指(趾)甲化妝品通常關(guān)稅率為10%,香粉、其他美容品或化妝品及護膚品稅率多為5%-6.5%。關(guān)稅的計算基礎(chǔ)是貨物的海關(guān)完稅價格(通常為CIF價,即成本、保險費加運費)。
- 進口環(huán)節(jié)增值稅:目前稅率為13%。計算公式為:(關(guān)稅完稅價格 + 關(guān)稅稅額 + 消費稅稅額)x 13%。
- 消費稅:主要針對高檔化妝品征收。目前對完稅價格(不含增值稅)在10元/毫升(克)或15元/片(張)及以上的美容、修飾類化妝品和成套化妝品,征收15%的消費稅。
總稅費估算:綜合稅負 = 關(guān)稅 + 增值稅 + 消費稅。高價值化妝品因可能涉及消費稅,綜合稅負可能高達貨值的30%以上。
二、 如何有效降低化妝品進口稅費成本?
降低稅費是提升利潤空間的關(guān)鍵。合法合規(guī)的籌劃策略包括:
- 準確歸類HS編碼:不同子目下的稅率可能有差異。與專業(yè)報關(guān)行合作,確保產(chǎn)品歸入稅率更優(yōu)惠、監(jiān)管條件更便利的稅號,是首要步驟。
- 優(yōu)化申報價格與貿(mào)易術(shù)語:如實申報是底線。但在合規(guī)前提下,選擇合適的貿(mào)易術(shù)語(如FOB、CIF)會影響完稅價格的計算基礎(chǔ)。合理分攤運費、保險費等成本需要專業(yè)籌劃。
- 利用自貿(mào)協(xié)定及優(yōu)惠稅率:關(guān)注原產(chǎn)地規(guī)則。如果化妝品原產(chǎn)于與中國簽有自貿(mào)協(xié)定的國家或地區(qū)(如東盟、韓國、澳大利亞等),憑原產(chǎn)地證書可享受協(xié)定關(guān)稅稅率,甚至零關(guān)稅。這是降低關(guān)稅最直接、最有效的手段之一。
- 關(guān)注“跨境電商”渠道:通過跨境電商零售進口(如保稅倉備貨模式),化妝品可享受更優(yōu)惠的稅收政策。目前執(zhí)行的是關(guān)稅暫定為0%,進口環(huán)節(jié)增值稅、消費稅按法定應(yīng)納稅額的70%征收。這對于面向終端消費者的零售業(yè)務(wù)是重大利好。
- 消費稅籌劃:對于高檔化妝品,可通過調(diào)整產(chǎn)品規(guī)格、包裝或單件申報價格,使其單價低于消費稅起征點,從而避免繳納消費稅。但這需要精細的產(chǎn)品設(shè)計和價格策略。
三、 源頭把控:如何選擇優(yōu)質(zhì)的化妝品生產(chǎn)廠家?
降低綜合成本不僅在于“節(jié)流”,更在于“開源”——從源頭獲得性價比高的產(chǎn)品。選擇海外生產(chǎn)廠家時,應(yīng)重點關(guān)注:
- 資質(zhì)與合規(guī)性:廠家是否擁有符合國際標(biāo)準(如GMPC、ISO22716)的生產(chǎn)認證?其產(chǎn)品是否符合目標(biāo)市場(中國)的法規(guī)要求,如化妝品備案或注冊、成分安全等?這是合作的基石。
- 研發(fā)與創(chuàng)新能力:具備自主研發(fā)能力的廠家能提供更具市場競爭力、差異化明顯的產(chǎn)品,有助于提升您的品牌價值。
- 生產(chǎn)規(guī)模與柔性:大規(guī)模廠家成本控制可能更好,但小批量、定制化訂單的靈活性可能更高。根據(jù)您的業(yè)務(wù)模式(品牌方、貿(mào)易商、初創(chuàng)企業(yè))進行匹配。
- 價格與付款條件:價格并非唯一標(biāo)準。需綜合比較FOB價、MOQ(最小起訂量)、付款方式(如信用證、TT)、樣品費用等。直接與工廠合作通常比通過多層貿(mào)易商更具價格優(yōu)勢。
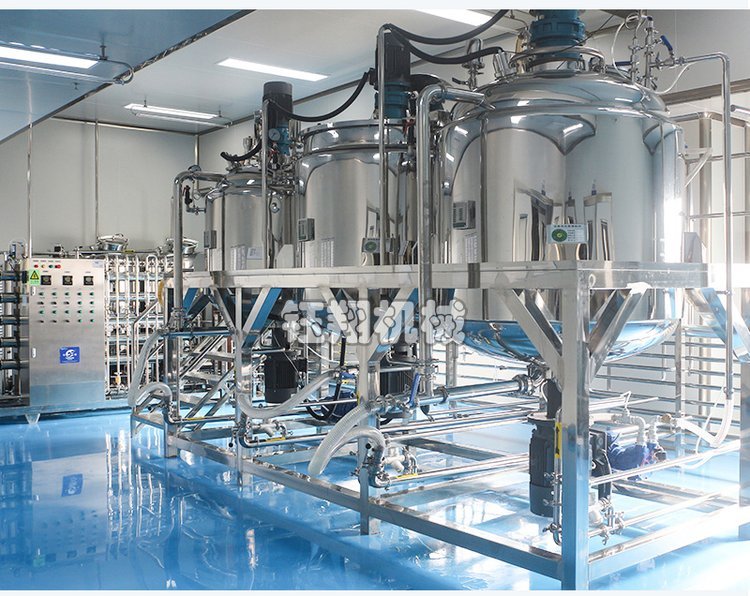
- 品控與穩(wěn)定性:考察工廠的質(zhì)量管理體系、實驗室檢測能力及生產(chǎn)流程的穩(wěn)定性。穩(wěn)定的品質(zhì)是長期合作和避免后續(xù)糾紛的保障。
- 溝通與服務(wù):高效的溝通、專業(yè)的服務(wù)團隊(包括技術(shù)支持、文檔提供等)能極大提升合作效率,尤其在處理復(fù)雜的進口清關(guān)文件時。
四、 整合策略:貫通進口與生產(chǎn)的全鏈路
成功的化妝品進口商,往往將稅費籌劃與源頭生產(chǎn)深度融合:
- 策略性采購:結(jié)合關(guān)稅和消費稅政策,與廠家協(xié)商設(shè)計更有利的包裝規(guī)格、套裝組合或產(chǎn)品線。
- 原產(chǎn)地規(guī)劃:在條件允許時,考慮將部分生產(chǎn)環(huán)節(jié)布局在與中國有關(guān)稅優(yōu)惠的國家,以獲取原產(chǎn)地資格。
- 長期協(xié)議與成本鎖定:與優(yōu)質(zhì)廠家建立長期戰(zhàn)略合作,通過穩(wěn)定的訂單量爭取更優(yōu)的出廠價格和付款條件,從源頭鎖定核心成本。
結(jié)論
化妝品進口是一門兼具商業(yè)眼光和專業(yè)知識的生意。深入理解關(guān)稅結(jié)構(gòu),積極運用合法的降稅策略,并從源頭甄選合規(guī)、優(yōu)質(zhì)、性價比高的生產(chǎn)廠家,是構(gòu)建可持續(xù)競爭優(yōu)勢、提升盈利能力的三大支柱。建議進口商與專業(yè)的報關(guān)行、稅務(wù)顧問及行業(yè)咨詢機構(gòu)緊密合作,確保在復(fù)雜的法規(guī)與市場環(huán)境中穩(wěn)健前行,將全球美麗商機順利引入國內(nèi)。
如若轉(zhuǎn)載,請注明出處:http://m.yjldl.com/product/10.html
更新時間:2026-09-07 00:16:52